在传统经济学的逻辑里,有一条被奉为常理的规律:本币一旦升值,换算成外币的出口商品价格就会抬高,海外买家往往会削减订单,出口势必承受重压。
国内当下的外贸走势却走出了截然相反的行情。
自去年4月触及7.42的低点之后,人民币对美元汇率持续攀升至6.7附近,一年半时间里升值幅度接近10%。
按照传统经验,中国商品在国际市场上变贵了,出口增长理应减速。
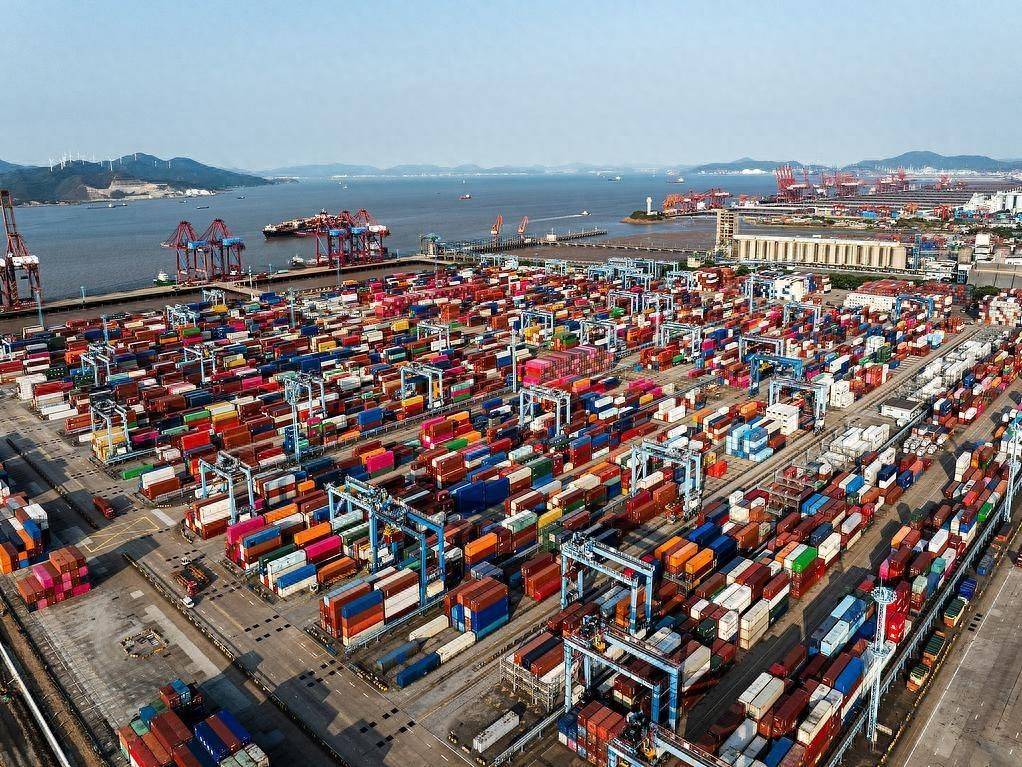
现实中,外贸却迎来了超预期的爆发式增长。
仅9月单月,全国进出口规模就首次突破5万亿元大关,达到5.16万亿元,同比上涨27.5%。
前三季度全国进出口总额达到39.94万亿元,同比增长18.8%;其中出口总值占据23.2万亿元,增幅达到16.4%。
商品标价确实涨了,但海外采购需求不降反增,走出了一波格外强劲的独立行情。
全产业链筑牢底气
外贸能够打破汇率魔咒,立足点从来不在于单薄的低价内卷,而在于国内成熟完整的制造业生态。
中国拥有门类齐全的工业制造基础,供应链响应极其迅速,能够根据海外各类复杂的订单要求快速排产交付。
这种涵盖上下游的高效协同配套能力,让跨国采购商很难在全球其他地方找到合格的替代选项。
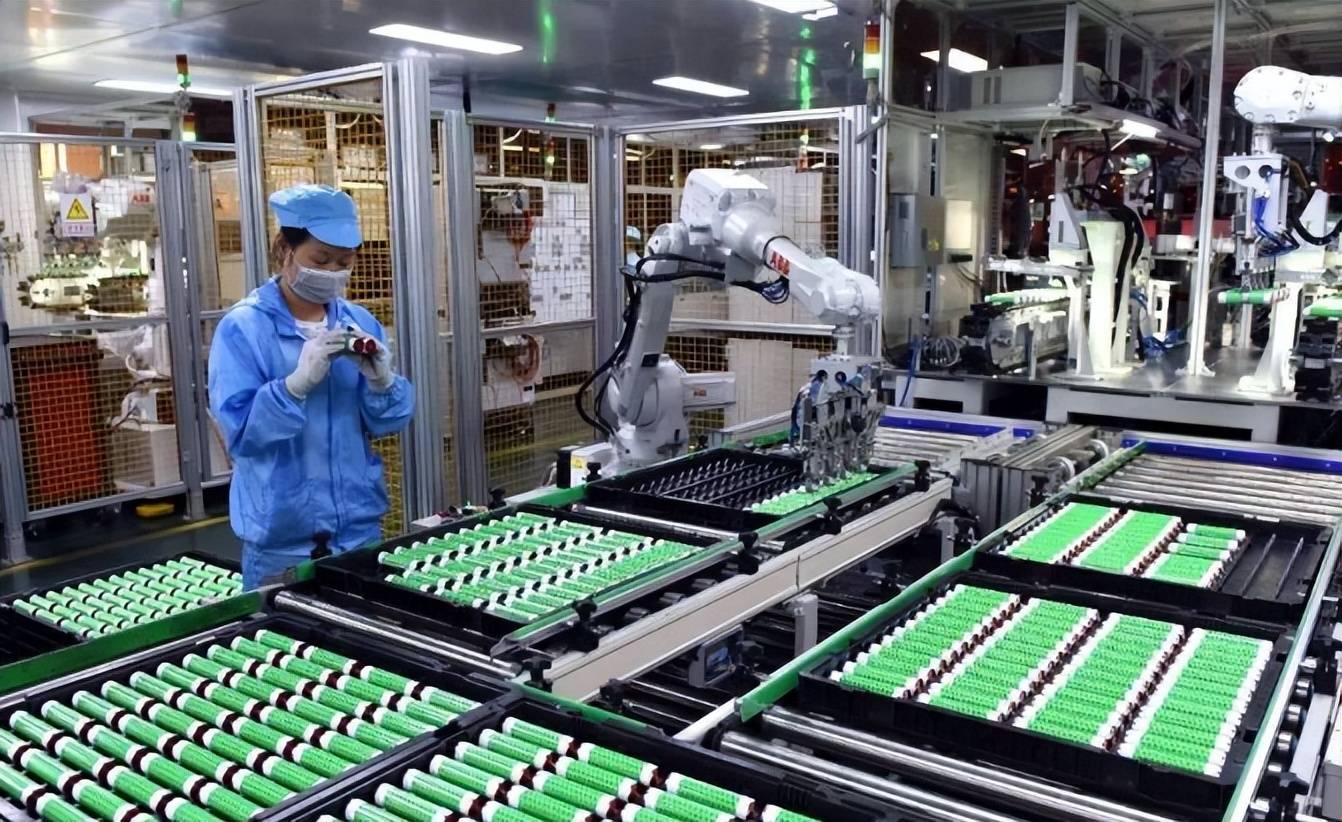
在前三季度的出口增量结构中,装备制造业立下了汗马功劳,贡献率接近90%。
展开全文
集成电路、电动汽车、锂电池以及风电设备等高技术品类在海外市场势如破竹,保持着十分迅猛的增长态势。
船舶工业同样迎来集中爆发,大型油轮和特种气体运输船的订单成倍翻番,接连拿下国际航运市场的核心大单。
高附加值产品向上突围的同时,箱包、纺织品、玩具等传统劳动密集型产业也展现出极强的韧性。
这些传统制造业并没有出现外界预想的大规模外迁,在前三季度依然维持着两位数的稳健增长。
高端制造负责打通天花板,传统产业牢牢稳住基本盘,上下齐整的产业结构让国内商品在面对汇率变动时具备极强的抗压能力。
通胀差距戳破借口
商品表面变贵却依旧紧俏,放眼全球宏观环境,各经济体之间的通胀差异是理解这种反差的关键所在。
过去数年间,欧美主要经济体开启了无节制的货币超发。
美国国债规模从23万亿美元急剧膨胀至41万亿美元,泛滥的流动性大幅推高了本土物价中枢。
2019至2025年间,美国消费物价指数累计涨幅十分惊人,欧洲多国的通胀压力同样久居高位,当地企业和消费者的采购成本全面飙升。
相比之下,国内同期物价保持平稳,整体通胀水平维持在10%左右的温和区间。
这种明显的通胀剪刀差,直接对冲了名义汇率变动的影响。
欧美自身的物价飞涨幅度远超人民币的升值幅度,经过实际购买力折算后,中国制造在海外终端市场的实际性价比非但没有削弱,反而进一步凸显。
即便美元和欧元维持着较高利率,中外利差显著,人民币依然在实物制造的支撑下稳步走强。
部分欧美舆论习惯于把自身的贸易失衡归咎于汇率问题,试图向外转移注意力,这完全回避了自身的结构性病灶。
欧美面临的真正难题,在于长期的产业空心化与钞票超发。
欧洲如果试图靠大幅贬值货币来修复制造业,势必会引爆恶性通胀并重创其现有的高福利体系,因而只能维持现状并向外推卸责任。
国内外贸的强劲底盘,始终建立在完整的工业体系、庞大的工程师队伍以及高效的物流配套之上。
纸面上的印钞机印不出实实在在的工业品,面对实物供给不可替代的客观规律,欧美需要做的是正视自身实体产业的短板,而不是一味拿汇率寻找借口。