先说一个反差。
2026年上半年,长江电力六座梯级电站发出1327.44亿千瓦时电,这是乌东德、白鹤滩并表之后完整口径的历史同期最高值。可就在发电量创新高的时候,它的股息率只有3.58%,在一堆动辄5%、6%的红利股里属于偏低的那一档。
一家被市场公认的"红利典范",为什么给的息这么少?这事得从它的生意本身讲起。
一、六座水坝,一条流水线
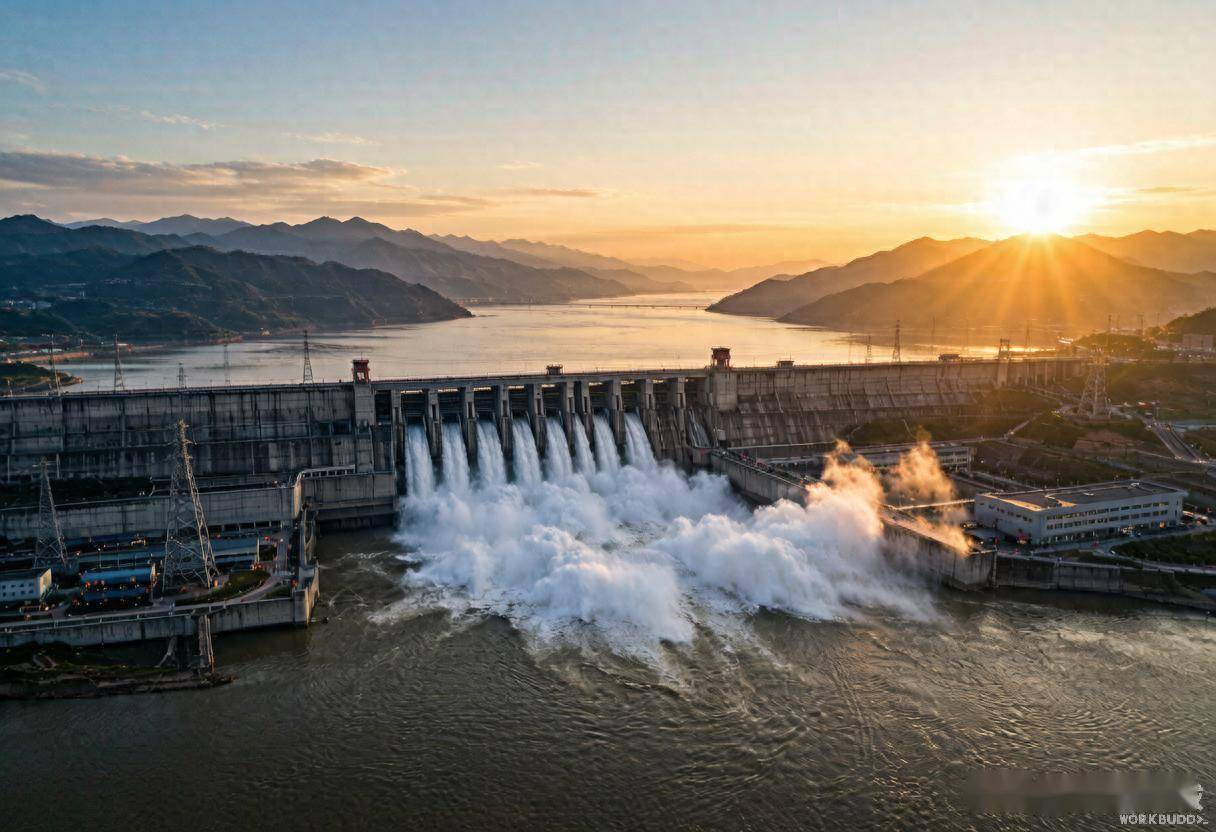
长江电力的资产清单短得离谱。乌东德、白鹤滩、溪洛渡、向家坝、三峡、葛洲坝,六座水电站,就是全部核心资产。没有门店,没有经销渠道,没有研发管线,没有存货周转。商业模式一句话能说完:水从上游流下来,穿过水轮机,变成电卖出去。
生意越简单,波动来源就越集中。对长江电力来说,那个变量叫来水。
2026年上半年的数据把这点摆得明明白白。乌东德水库来水331.96亿立方米,比上年同期偏枯16.94%;三峡水库来水1744.90亿立方米,偏丰28.74%。同一条长江,上游缺水、下游来洪,分化到这个程度并不常见。
六座电站于是各走各路。三峡发电450.73亿千瓦时,同比增31.62%;葛洲坝增11.05%。上游那四座全在掉:乌东德-16.76%,白鹤滩-5.05%,溪洛渡-4.51%,向家坝-3.73%。二季度更极端,乌东德单季电量同比-27.79%,三峡单季+47.68%,一个腰斩边缘一个接近翻半。
总量却还是正的,+4.81%。
这就是"六库联调"值钱的地方。枯水期先放上游水库的蓄水,汛期提前腾库迎洪,六个水库当一个用,把单一河段的丰枯摊平了一部分。注意是一部分。调度能对冲局部差异,消不掉整条流域的水文周期。
从趋势上看这套系统确实在起效。六站完整口径的上半年发电量,2024年是1206.18亿千瓦时,2025年1266.56亿,2026年1327.44亿,三年一级一级往上走。
二、分红:从每股9分钱到1块钱
2003年11月上市那年,长江电力每股分红0.09元。2025年,每股分红1.00元,其中中期已派0.21元,末期0.79元,全年现金分红总额244.68亿元。
23年,每股股息涨了10倍出头。
中间的分红率也很稳。2025年派息率70.92%,2024年71.00%,2023年73.66%,2021年70.57%。2022年一度冲到94.29%,那年归母净利润213.09亿,分红却掏了200.92亿,几乎全分。2020年最低,60.53%。
更关键的是2025年8月14日那份公告:2026到2030年,每年现金分红不低于当年合并报表归母净利润的70%。五年承诺,写进了公告。
我把上市以来各年现金分红加了一遍,累计约2312亿元。当前总市值6880亿元,也就是说23年分掉的钱,相当于今天市值的三分之一。
展开全文
至于3.58%这个股息率,按2025年每股1.00元的股利和28.12元的股价算出来的。有券商测算,若按2026到2028年预期平均业绩推,股息率能到4.01%。同一份研报还提到一个角度:截至7月初,长江电力的预期股息率与十年期国债到期收益率之差,处在2023年以来97.20%的分位数。息差维度上,性价比其实是在高位的。
三、护城河:这东西没法复制
护城河这个词被用滥了,但放在长江电力身上算名副其实。
三峡、葛洲坝这样的坝址是地理条件给的,全世界就那么几处。已经建好的坝,不存在第二家来抢的可能。行政许可、移民安置、流域调度权,每一项都是几十年才能攒出来的资格。
成本结构也特别。水是免费的,主要成本是折旧和利息,都是财务性支出而非现金流出。这意味着两件事:一是毛利率极高且刚性,二是随着早期机组折旧到期,账面成本会自己往下走,发电量不增利润也能增。
2026年一季度就演了一遍。营收181.12亿元,归母净利润67.61亿元,同比增长30.50%。但这个数字要拆着看:财务费用同比少了3.74亿元,持有的金融资产贡献6.85亿元公允价值变动收益,去年同期这项还亏0.51亿。扣掉非经常性损益,增速是19.2%。所以30.5%不能拿去线性外推全年,这点必须说清楚。
经营现金流一季度117.11亿元,是净利润的1.7倍。资产负债表上,总资产5619.9亿元,其中固定资产4113.6亿元,占了七成三;归母净资产2279.0亿元,负债率约59%。用2025年345.03亿的归母净利润算,ROE大约15%。同期ROIC 6.56%。
ROE和ROIC差出一大截,说明杠杆在起作用。对水电这种现金流极稳的资产,适度加杠杆是合理的,但也意味着利率环境的变化会直接落到利润上。过去几年长江电力一直在置换高息旧债,每年省下十几亿财务费用,这块是实实在在的增量。
四、估值:便宜还是不便宜
先把两个PE分开说,因为很容易被误导。
按2025年归母净利润345.03亿元和6880亿元市值算,静态PE约19.9倍。但通达信上显示的动态PE是25.4倍,为什么差这么多?因为动态PE用一季度每股收益0.28元乘4年化,而一季度是枯水期,本来就是全年最淡的季度。用淡季年化,自然低估全年利润、虚高PE。
PB是3.02倍,每股净资产9.314元。这个数字对红利股来说不算低,公用事业里也偏高。
那市场凭什么给三倍PB?给的不是资产,是那条几十年不会断的现金流,以及承诺分红70%的确定性。有卖方按2026到2028年正常化业绩估,2026年归母净利润在355亿到365亿区间,对应每股收益1.45到1.49元。若成立,对应PE约19倍上下。
五、真正该盯的风险,不是来水
市场习惯把来水偏枯当成长江电力的头号风险。我的看法不太一样。
降水有均值回归的特性,坏一年好一年,六库联调还能再摊一层。真正可能压低长期利润中枢的,是电价。
一组数据很说明问题:2025年境内六座电站发电量同比增长3.82%,但境内水电收入只增长1.59%。电量增了,收入没跟上,说明综合电价已经在承压。同年公司市场化交易电量约1104.5亿千瓦时,占总上网电量36.1%——超过三分之一的电,价格是市场谈出来的。
三峡、葛洲坝以政策电价或落地倒推电价为主,相对稳。但乌东德、白鹤滩这些上游电站市场化程度更高,要看受电省份的供需、当地新能源装机进度和年度交易结果。麻烦在于,上游偏偏又是电价更高、这两年电量更弱的那几座。
再往长看,电力现货市场推进下去,丰枯电价会进一步分化。汛期电多价低,枯期电少价高,长江电力的盈利模式会被慢慢重构。发电量稳住而单位电价持续下行的话,扩机增容和财务费用下降只能部分抵消。
第二个风险是股价本身。3.58%的股息率对应的是28.12元的股价,如果股价再涨三成,股息率就掉到2.8%以下,那时候拿它当"收租"工具的意义就不大了。红利股的息,是买入价决定的,不是公司决定的。
第三个风险容易被忽略:折旧到期是把双刃剑。折旧减少确实增厚账面利润,但资产在物理上是在老化的。水轮机组、闸门、输电设施都有生命周期,几十年后总要面对大规模技改支出。这不是三五年的事,但做二十年配置的人应该把它算进去。
六、这只票适合谁
2026年上半年,电力行业内部分化得厉害。火电被煤价上涨和电价电量双降夹着,净利润普遍下滑;风光龙头三峡能源预告净利润减少66%到73%。水电靠来水偏丰、成本刚性、高分红,成了少数还在正增长的子板块。
长江电力大约74万户股东,这个数字本身说明了它的持有人结构——散户不少,但更多是把它当类债资产配的机构。
它像债券,收入和现金流波动小,资产寿命极长,股息政策可预测,利润还能靠折旧到期和财务费用下降慢慢爬。它又不是债券,没有到期日,没有本金保障,价格会跟着无风险利率和市场情绪波动。
所以结论其实挺朴素:如果你要的是一份能长期持有、每年稳定收3%到4%现金、且这个现金流二十年后大概率还在的资产,长江电力是A股里为数不多能对得上的标的。如果你指望它一年涨三成,找错人了。
公司计划8月31日披露2026年中期报告。上半年发电量已经创下新高,一季度增速偏高含了一次性因素,二季度电量增速放缓到2.82%。中报出来时,比净利润数字更值得看的是两个东西:境内水电收入的增速有没有跟上电量增速,以及综合上网电价的变化方向。
那才是这家公司未来十年的关键变量。
(本文数据来自公司公告、通达信行情与公开研报,截至2026年8月18日收盘。文中测算与观点仅为个人分析记录,不构成任何投资建议。股市有风险,决策请独立判断。)