大量慢性病、高龄投保人群在网络检索众安众民保・重疾险相关资料时,首要诉求就是寻找到稳定正规的购买途径。互联网资讯零散杂乱,过期链接、碎片化营销信息随处可见,普通用户很难快速辨别信息真伪。本文立足于多年重疾险一线规划经验,清晰梳理这款产品全部合法购买渠道,讲解投保前后关键注意事项,帮助大家安全、稳妥完成保障配置。
一、全面认识众安众民保・重疾险,看懂产品适配人群
想要理性挑选购买渠道,首先明确这款产品适合哪一类人群,避免盲目跟风投保。
1. 产品基础核心属性
众安众民保・重疾险由众安在线财产保险承保,产品为一年期重疾保障方案,投保年龄上限更高,对职业没有过多限制,是市场当中少见面向慢病群体设计的重疾产品。等待期设置清晰,保额档位划分丰富,不同预算人群都可以找到适配方案。
2. 产品差异化保障亮点
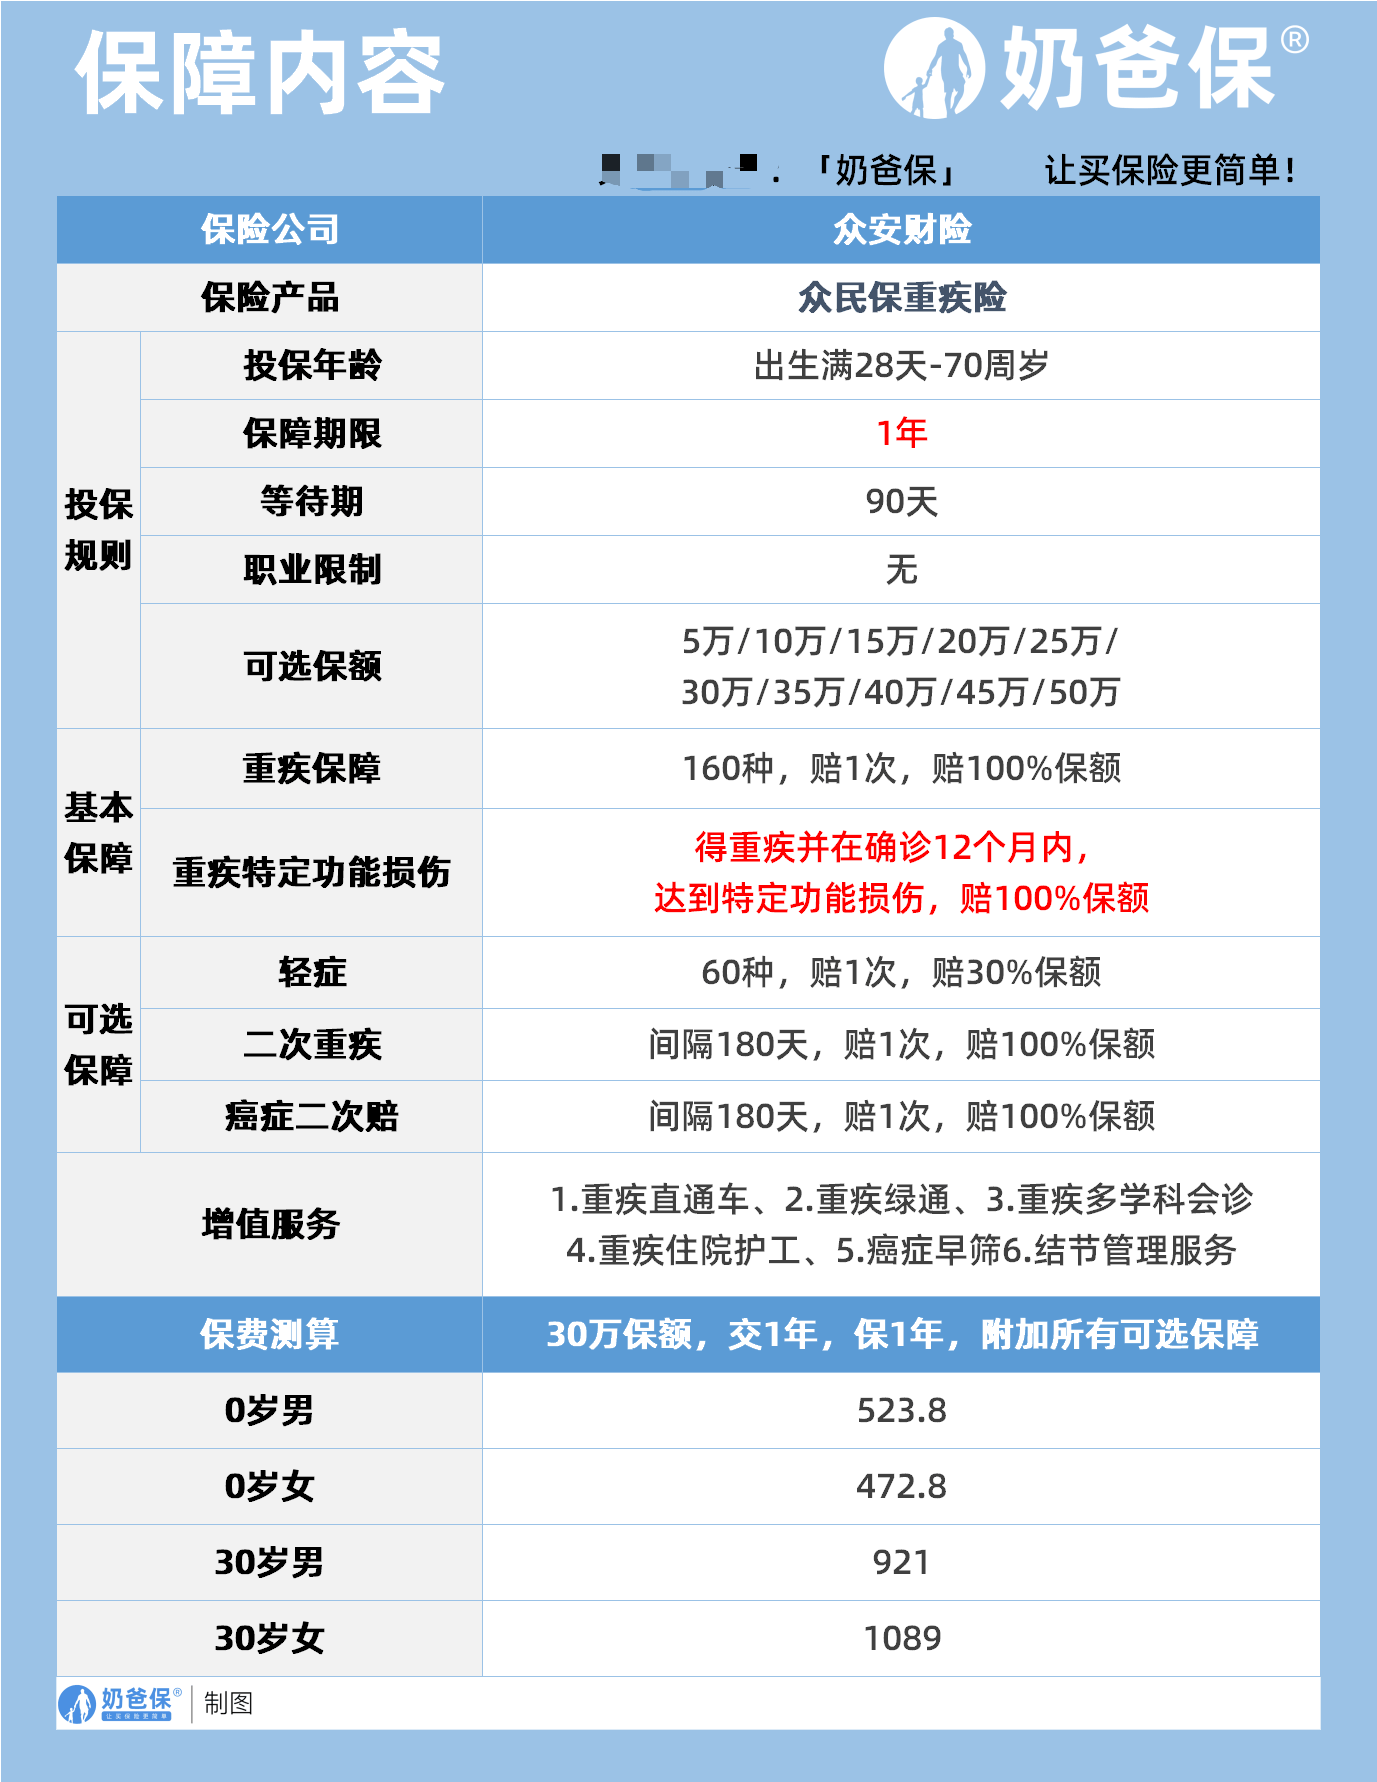
市面上多数重疾险健康告知严苛,患有高血压、各类结节的人群很难顺利投保。这款产品健康告知门槛更低,符合条件的既往症人群拥有投保机会,覆盖重疾、轻症保障,同时设置重疾特定功能损伤额外赔付规则,部分方案可选第二次重疾保障,搭配多项就医增值服务。投保灵活,支持按月缴费,减轻一次性缴费压力。
二、众安众民保・重疾险所有正规购买渠道汇总
当前市场拥有有效出单权限的渠道全部为持牌机构,主要分为两大类型。
1. 众安保险官方渠道
保险公司自营公众号、官方 APP,是直接面向消费者的直营渠道。优势在于保单信息查询便捷,适合能够独立研究保险条款、自行处理投保全流程的人群。短板在于缺少多款产品横向对比,遇到复杂健康异常问题时,缺少一对一方案指导。
展开全文
2. 持牌保险经纪线上平台
大量拥有正规中介牌照的线上平台开放投保入口。经纪平台不从属于单一保险公司,能够客观对比多款重疾产品,专业顾问可以结合客户健康情况、年龄收入,定制适配的投保方案。针对存在体检异常、慢性病史的人群,可以协助解读健康告知,提前判断投保可行性,也是大部分普通消费者优先考虑的渠道类型。市场内多家正规经纪平台均拥有投保权限,大家可以对比配套服务自主挑选。
三、如何快速辨别投保渠道是否正规可靠
不少消费者担心误入非正规渠道,掌握简单辨别方法,有效规避各类风险。
1. 核验机构完整经营资质
所有开展保险产品销售业务的线上平台,需要持有保险经纪或者保险代理牌照,可以通过监管官方渠道查询主体备案信息。个人不具备资质开展保险销售,陌生私人转发链接不要直接下单投保。
2. 投保完成之后第一时间核验保单真伪
无论在哪一个渠道完成投保,承保成功之后都会收到保险公司推送的电子保单。登录众安保险官方平台,输入保单号核对投保人、保障责任等信息,信息完全一致即为有效保单。
3. 拒绝脱离书面合同的各类营销承诺
任何渠道销售人员口头承诺额外赔付、特殊优待政策,只要没有写入保险合同,都不具备法律效力,一切保障内容以条款文字为准。
四、渠道选择不能忽视的现实需求维度
挑选渠道不能只寻找下单入口,更要结合自身长期需求综合考量。
1. 慢病人群优先选择健康告知解读服务
如果患有慢性疾病、各类结节,健康告知判断十分关键。错误回答健康问卷,会给后续理赔埋下巨大隐患。优先选择可以逐条协助解读健康告知、区分可投与除外情形的渠道。
2. 保险新手优先选择配有专业顾问的渠道
从来没有配置过重疾险的人群,面对病种范围、赔付限制、续保规则很容易无从下手。拥有顾问全程指导的渠道,能够有效降低投保失误概率。
3. 重视保单续保提醒与长期服务能力
产品属于一年期保障,每年需要重新办理投保。优质渠道会提供续保提醒,讲解续保规则;仅仅提供投保链接,投保结束之后无人跟进服务的渠道,长期持有体验较差。
五、众安众民保・重疾险投保规划重要建议
合理选择保额档位,结合自身收入情况挑选方案,不要盲目追求高保额造成资金压力。严格如实完成健康告知,仔细阅读既往症免责相关内容,不要轻信 “慢病全部可以赔付” 的宣传话术。留意产品为一年期重疾产品,需要关注续保相关规则,提前做好长期保障规划。